세금을 돌려받을지 더 내야 할지 미리 살펴보세요. 연말정산 미리보기로 올해 예상세액과 나에게 맞는 절세 정보를 확인할 수 있습니다. 예상세액은 실제 소득과 지출에 따라 달라집니다.
미리보기 이용 기간과 확인할 수 있는 내용
이용 기간은 2026.10.28.(수)~12.18.(금)입니다. 올해 예상 총급여와 이미 납부한 세액, 남은 연말의 예상 지출액을 준비해 두면 입력할 때 활용할 수 있습니다. 연금저축과 IRP의 올해 납입금액과 남은 공제한도도 함께 점검해 추가 납입 여부를 살펴보세요.
STEP 1홈택스 메뉴 열기
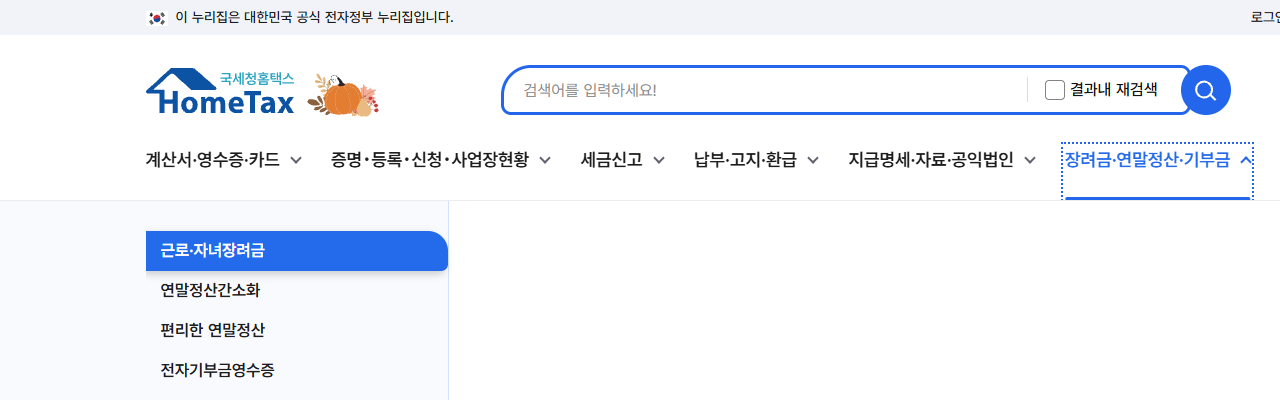
위 화면처럼 홈택스 상단의 장려금, 연말정산, 기부금 메뉴를 클릭하세요. 열린 메뉴에서 편리한 연말정산을 찾을 수 있습니다.
STEP 2근로자용 연말정산 미리보기 선택
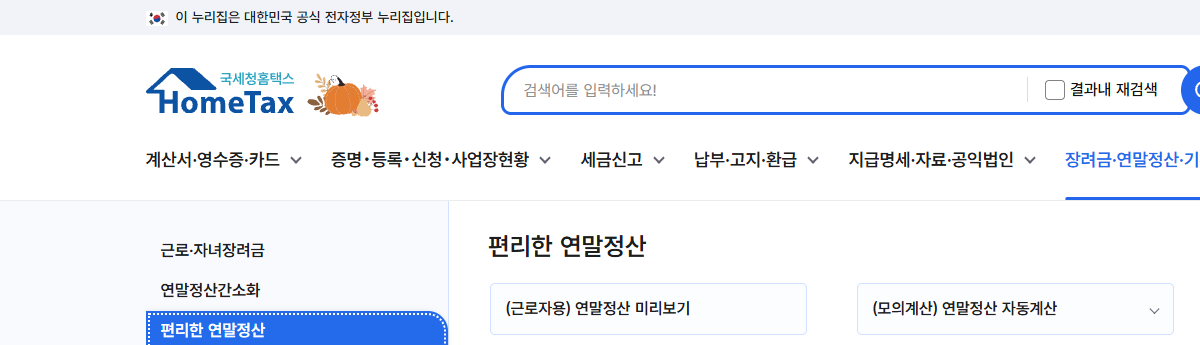
위 화면처럼 편리한 연말정산 메뉴를 클릭한 뒤, (근로자용) 연말정산 미리보기 버튼을 선택하세요.
STEP 3홈택스 이용 방법: 급여 입력부터 예상세액 확인까지
전년도 지급명세서를 불러온 다음 올해 예상 총급여와 이미 납부한 세액을 입력합니다. 지난해 급여를 그대로 두지 않고 올해 예상액을 반영하는 순서입니다.
1~9월 카드 사용금액을 확인하고 10~12월 예상 지출액을 입력합니다. 이어 주택자금, 보험료, 의료비, 교육비의 예상 지출액을 반영합니다.
입력을 마치면 예상세액과 최근 3개년 공제금액 및 세액 변동 추이를 함께 살펴봅니다. 환급 예상뿐 아니라 추가 납부 예상도 확인 대상입니다.
소득공제와 세액공제, 뭐가 다를까요
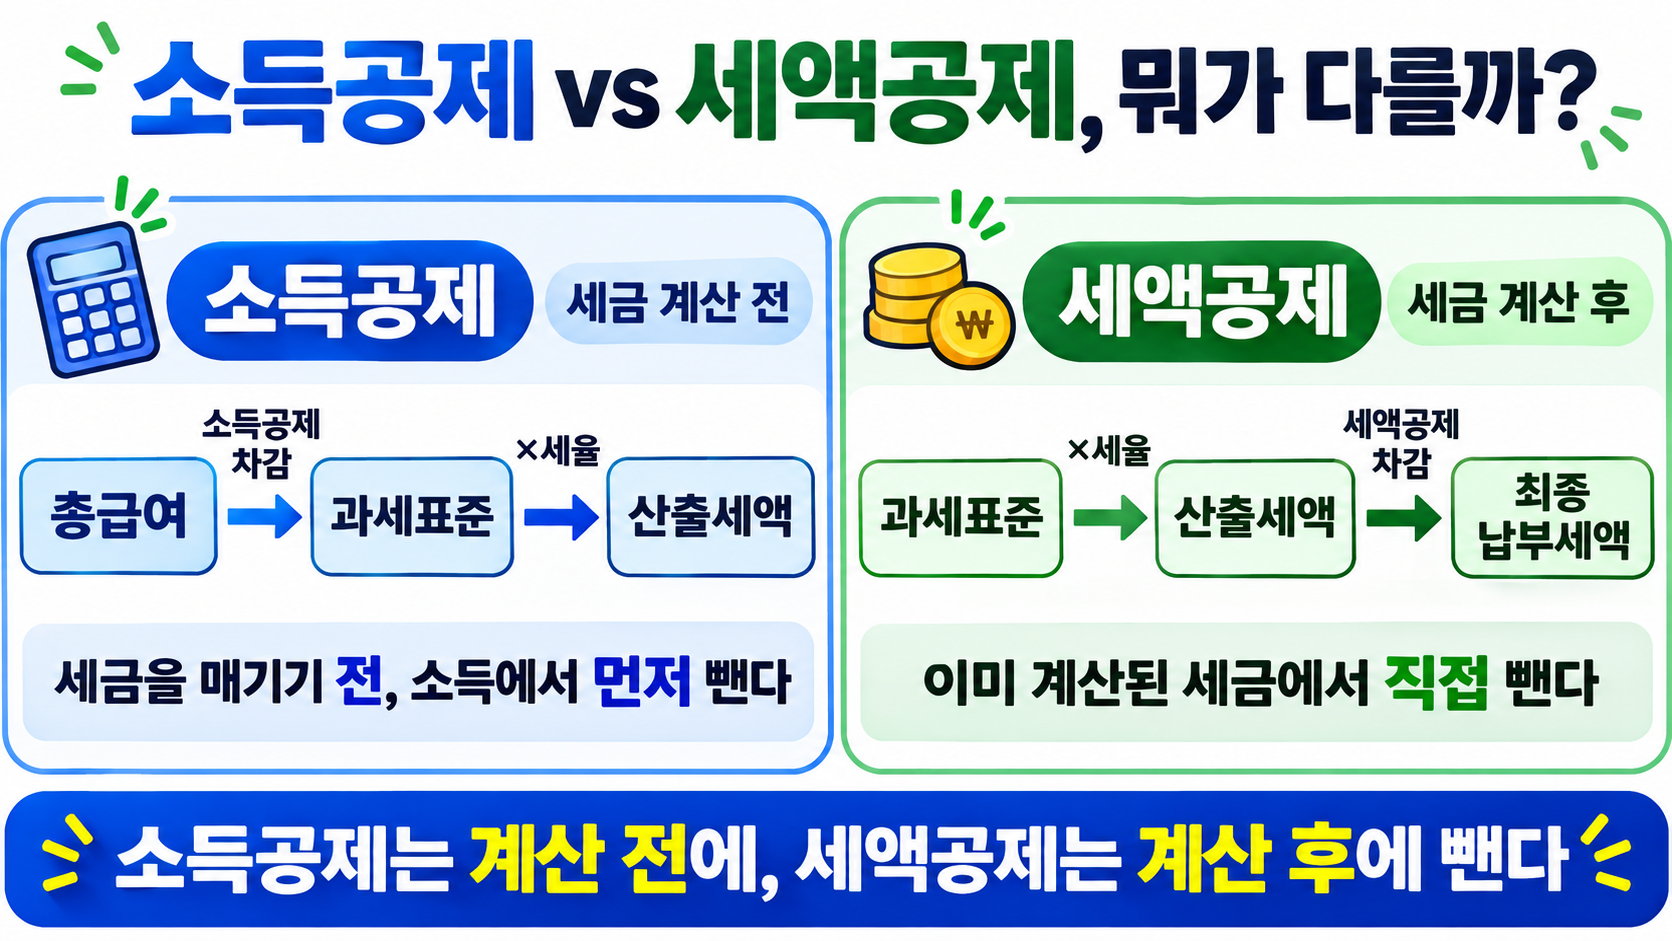
소득공제는 세금을 매기기 전에 소득에서 일정 금액을 빼는 것입니다. 번 돈(총급여) 중 일부를 과세 대상에서 제외해서, 세금을 매길 기준 금액 자체를 줄입니다.
세액공제는 이미 계산된 세금에서 직접 빼는 것입니다. 소득공제까지 반영해 나온 세액에서, 조건에 따라 정해진 금액을 추가로 깎아줍니다.
같은 100만 원이라도, 소득공제와 세액공제는 절세 효과가 다릅니다
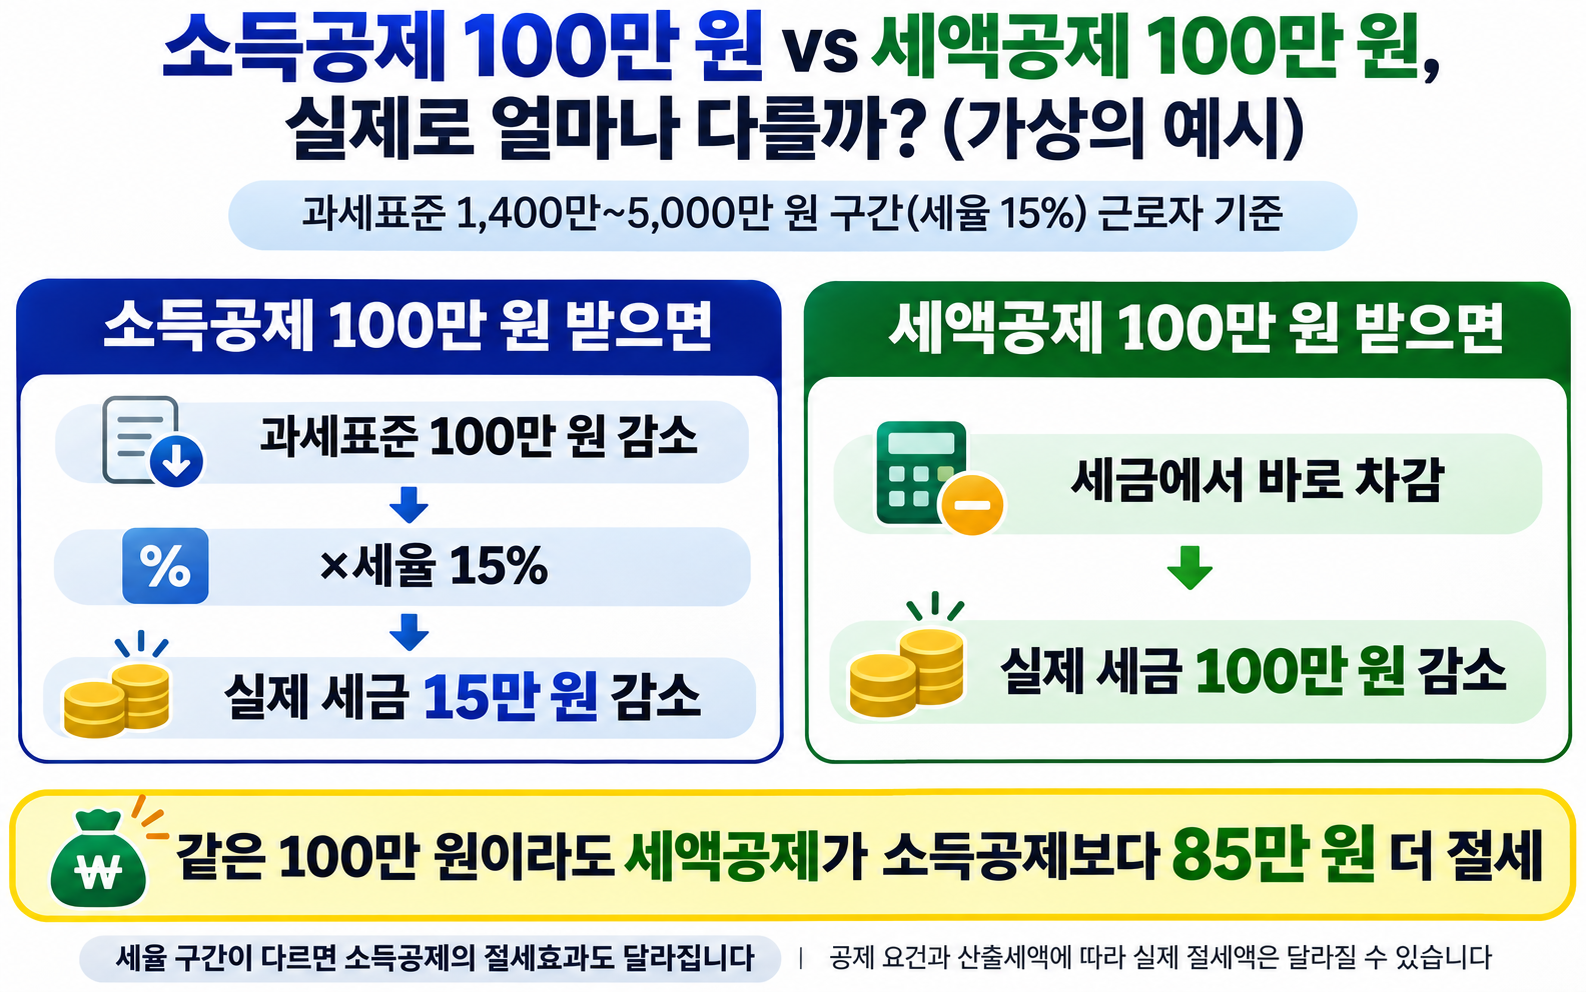
과세표준 1,400만원 초과 5,000만원 이하 구간에는 15% 세율이 적용됩니다. 가상의 예시로 이 구간의 근로자가 100만 원을 소득공제받으면 실제 세금은 15만 원 줄지만, 같은 100만 원을 세액공제받으면 실제 세금이 100만 원 줄어듭니다. 세율 구간이 다르면 소득공제의 절세 효과도 달라집니다.
카드 소득공제, 더 쓰면 공제액이 얼마나 달라질까요
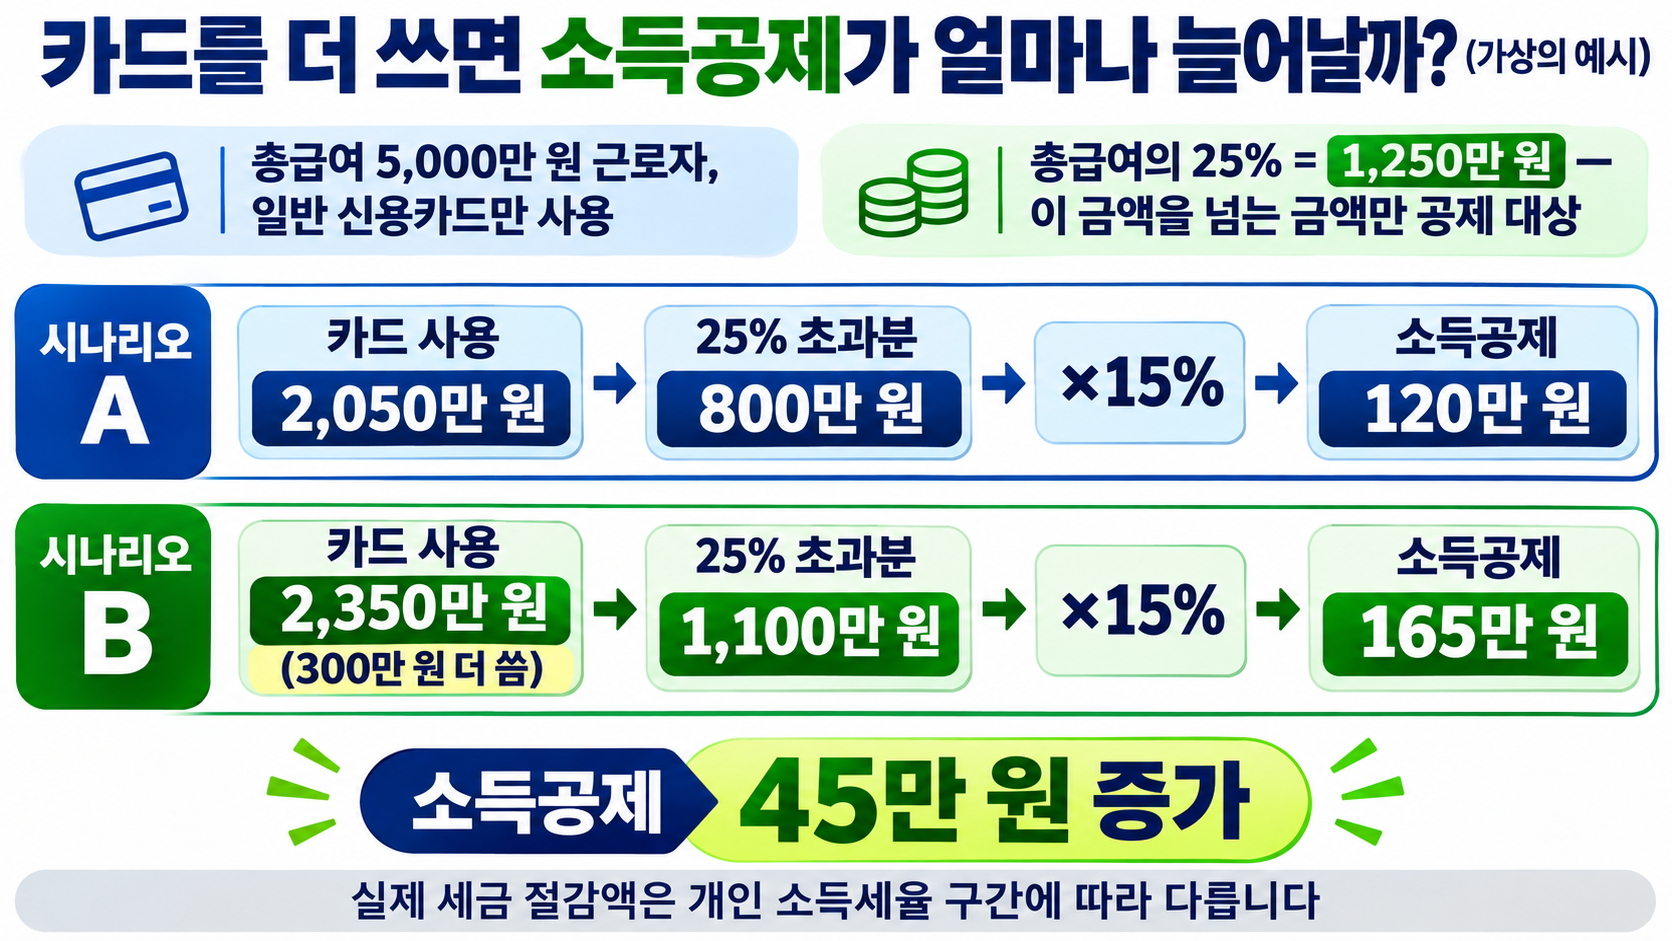
가상의 예시로, 총급여 5000만 원의 근로자가 일반 신용카드를 2050만 원 사용한 뒤 300만 원을 더 써 총 2350만 원이 되면, 총급여의 25%(1250만 원)를 넘는 금액이 800만 원에서 1100만 원으로 늘고, 15% 소득공제액은 120만 원에서 165만 원으로 45만 원 늘어납니다. 실제 세금 절감액은 개인 소득세율 구간에 따라 다릅니다.
공제를 위해 불필요한 소비를 늘리기보다 예정된 지출을 반영해 비교하세요.
지금 확인하면 공제를 더 받을 수 있는 것들
공제 여부와 금액은 개인별 요건에 따라 다릅니다. 저축상품은 중도해지 시 불이익도 점검하세요.
2026년에 새로 늘어난 공제, 나도 해당되는지 확인
전통시장, 대중교통 등의 추가공제 한도는 기본 한도와 별도로, 총급여 7000만 원 이하 300만 원, 초과 200만 원입니다.
예상 환급액과 실제 환급액이 달라지는 이유
미리보기는 예상 소득과 지출로 계산하므로 실제 소득이나 지출이 달라지면 결과도 달라집니다. 표시된 예상 환급액을 그대로 받을 확정 금액으로 생각하지 않아야 합니다.